Última actualización: 20 de agosto de 2026 | Revisado según la normativa del IRPF vigente para el ejercicio 2025
Aviso importante: No soy asesor fiscal. La información de este artículo tiene un propósito exclusivamente informativo y educativo, y no constituye asesoramiento fiscal personalizado. Además, la normativa tributaria puede cambiar de un ejercicio a otro. Antes de presentar tu declaración, consulta con un asesor fiscal o contrasta la información en la sede electrónica de la Agencia Tributaria.
Introducción
Saber cómo declarar ETFs en la Renta es algo que tarde o temprano necesita todo inversor que opera con estos productos en España. No es solo una cuestión de rellenar una casilla: el cálculo correcto depende del método FIFO, de la compensación de pérdidas y de si tu broker está domiciliado dentro o fuera de España.
En esta guía te explicamos, paso a paso, cómo tributan las ganancias y pérdidas de ETFs en el IRPF. Además, verás dónde se declaran exactamente dentro del modelo de la Renta y qué errores cometen con más frecuencia quienes declaran este tipo de productos por primera vez.
Cómo tributan los ETFs en el IRPF
Las ganancias obtenidas al vender ETFs se consideran ganancias patrimoniales. Por tanto, se integran en la base imponible del ahorro, junto con los dividendos, los intereses y las plusvalías de acciones o fondos de inversión. Esto las diferencia de las rentas del trabajo, que tributan en la base general con una escala distinta.
Qué genera una ganancia o pérdida patrimonial
La obligación fiscal nace en el momento de la venta, no mientras mantienes el ETF en cartera. Mientras no vendas tus participaciones, la subida o bajada del valor liquidativo no tiene ningún efecto fiscal. Es, en otras palabras, una ganancia «no realizada» que Hacienda todavía no tiene en cuenta. El hecho imponible se produce, por tanto, exclusivamente al transmitir las participaciones, de forma total o parcial.
La base imponible del ahorro
Todas las ganancias patrimoniales de ETFs, acciones o fondos se suman entre sí. Después, tributan según una escala progresiva de tramos, distinta de la escala general del IRPF. Esta escala se aplica a nivel estatal, aunque existen pequeñas variaciones autonómicas en algunos tramos. En la práctica, sin embargo, la mayoría de comunidades autónomas siguen la escala estatal para este tipo de rentas.
La diferencia clave entre ETFs y fondos de inversión tradicionales
Esta es, probablemente, la confusión más extendida entre quienes vienen del mundo de los fondos de inversión españoles. Los fondos tradicionales permiten el llamado «traspaso entre fondos»: puedes cambiar de un fondo a otro sin vender realmente tu posición a efectos fiscales. Por ello, el impuesto se difiere hasta que finalmente reembolses el dinero.
Los ETFs, en cambio, no disfrutan de este régimen de diferimiento fiscal en España. Cada venta de un ETF genera una ganancia o pérdida patrimonial, aunque el dinero se reinvierta de inmediato en otro ETF distinto. Esa ganancia debe declararse en el mismo ejercicio fiscal en el que se produce. Dicho de otro modo: no existe la posibilidad de «traspasar» de un ETF a otro sin pasar por Hacienda.
Esta diferencia tiene implicaciones prácticas importantes a la hora de planificar una estrategia de rotación de cartera. Cambiar de ETF con cierta frecuencia, por ejemplo, puede generar una carga fiscal recurrente que no existiría con fondos indexados tradicionales.
| Concepto | ETFs | Fondos de inversión tradicionales |
|---|---|---|
| Traspaso entre productos sin tributar | No | Sí |
| Momento en que tributa | Al vender | Al reembolsar (no al traspasar) |
| Cotización en bolsa | Sí, en tiempo real | No, valor liquidativo diario |
| Comisiones de gestión habituales | Generalmente más bajas | Variables, a menudo más altas |
Cómo se calcula la ganancia o pérdida al vender un ETF
El cálculo en sí es sencillo: la ganancia patrimonial es la diferencia entre el valor de venta y el valor de adquisición. A esa diferencia hay que restarle, además, los gastos y comisiones de ambas operaciones.
La fórmula básica
Ganancia o pérdida = (Precio de venta − comisión de venta) − (Precio de compra + comisión de compra)
El método FIFO para compras parciales
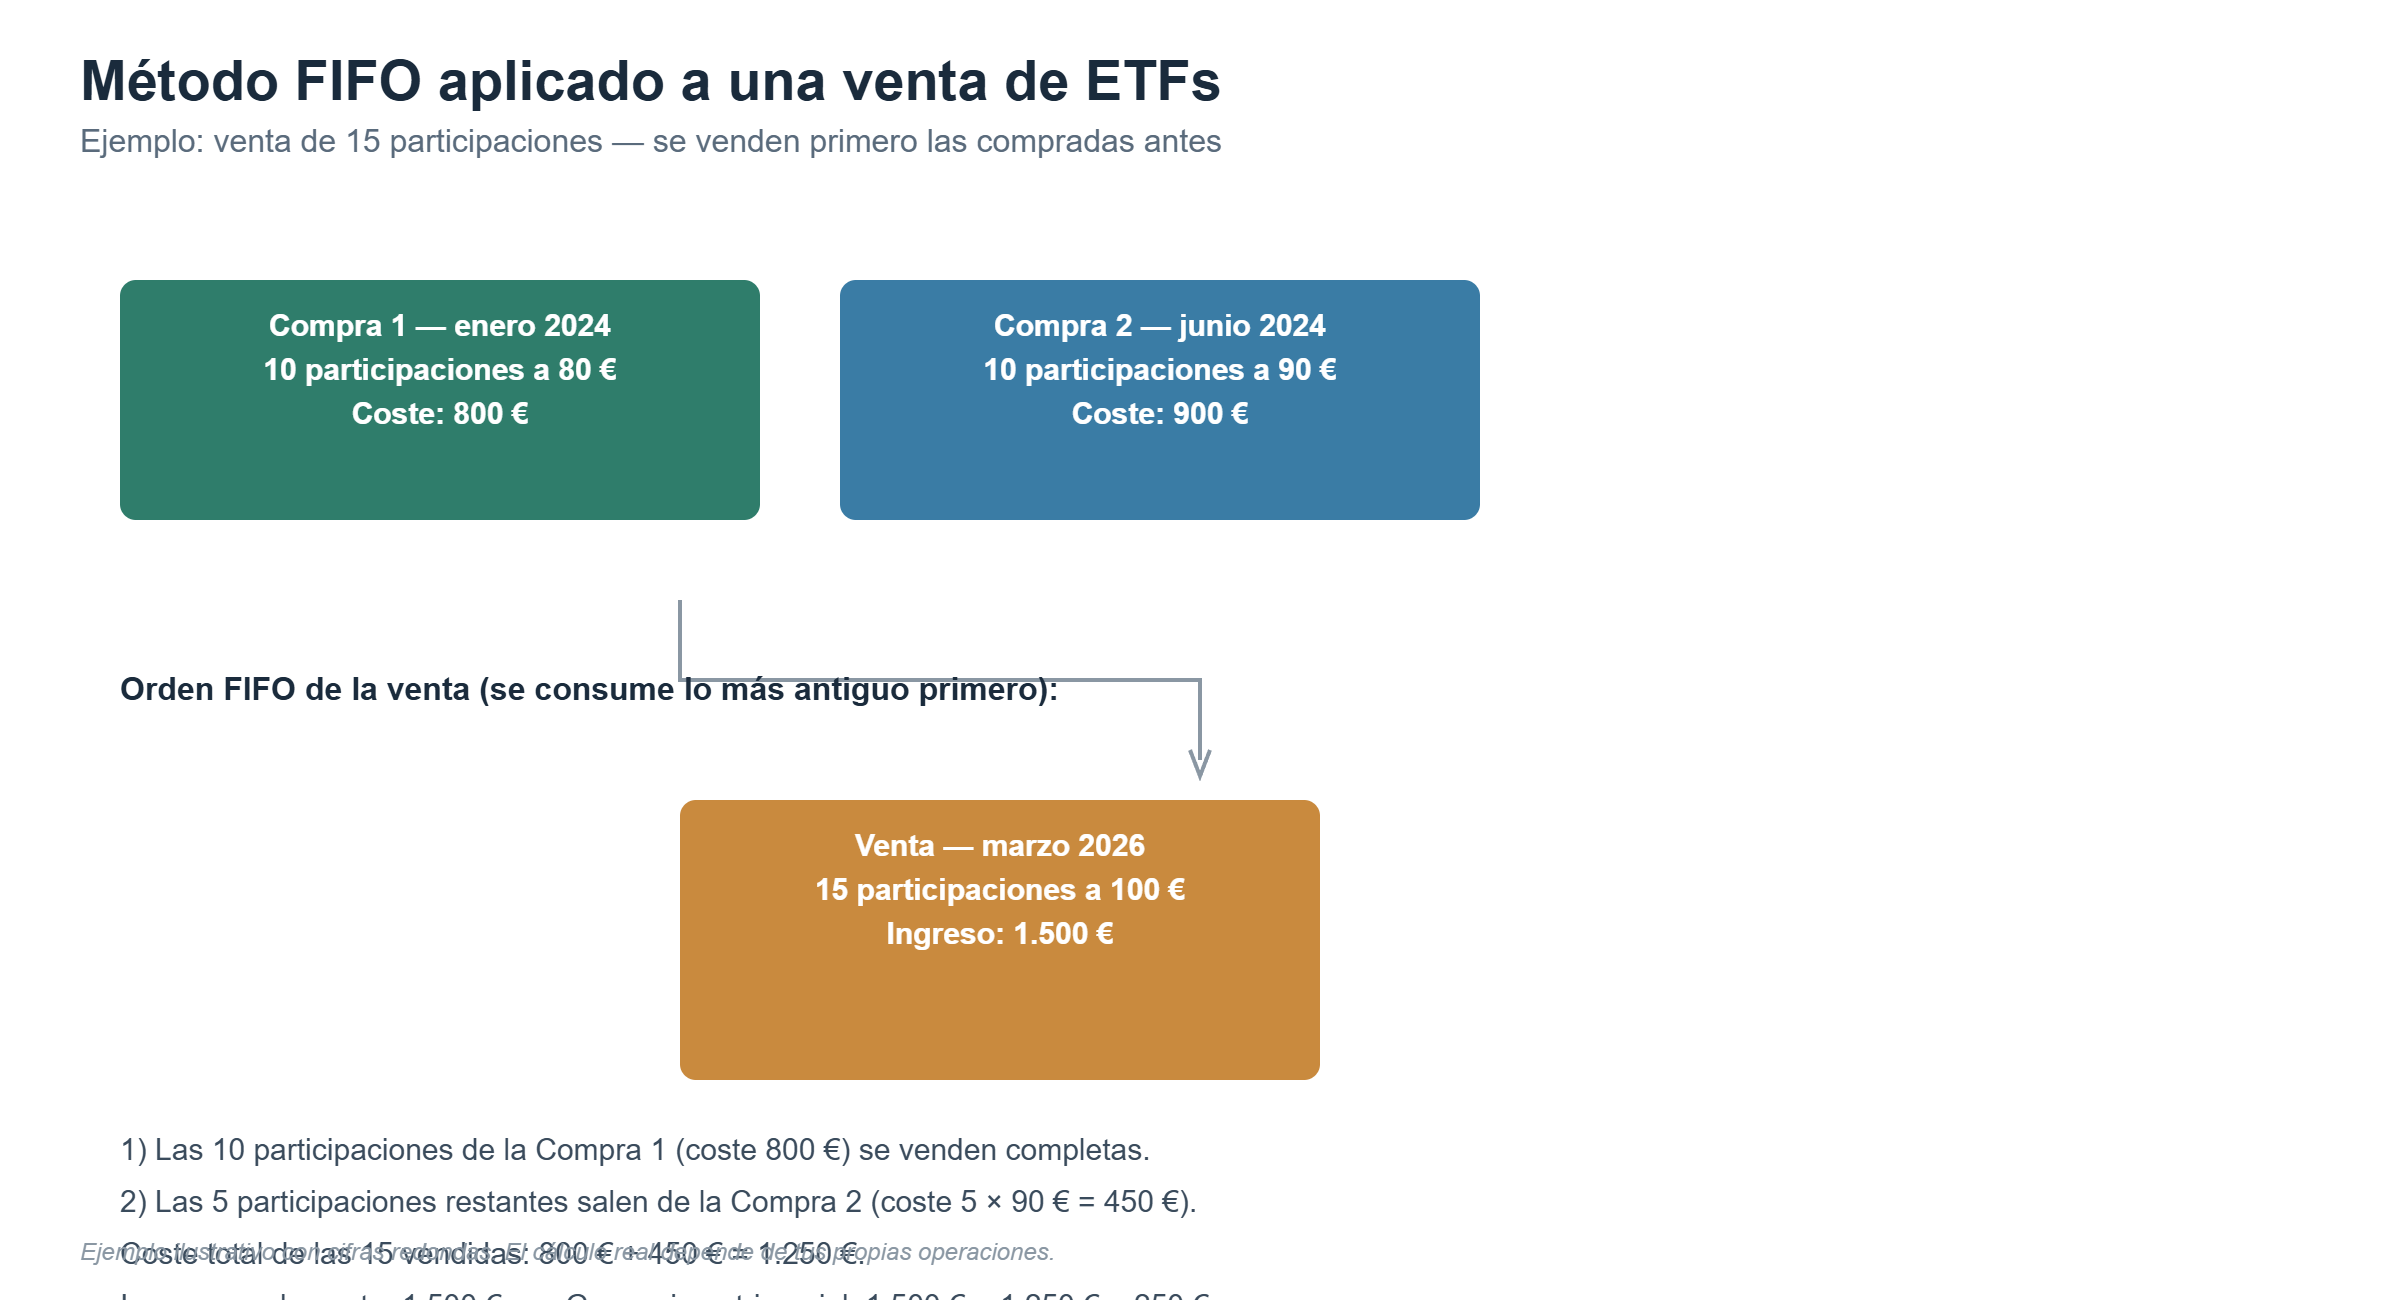
Cuando has comprado el mismo ETF en varias fechas y a precios distintos, y solo vendes una parte, Hacienda exige aplicar el criterio FIFO («first in, first out»). Es decir, se considera que las primeras participaciones que vendes son las primeras que compraste, por orden cronológico. Por tanto, no puedes elegir libremente qué «lote» de compra vender para optimizar el resultado fiscal.
Ejemplo práctico de cálculo
Imagina que has realizado las siguientes compras de un mismo ETF y, después, vendes una parte:
| Operación | Fecha | Participaciones | Precio unitario | Importe total |
|---|---|---|---|---|
| Compra 1 | Enero 2024 | 10 | 80 € | 800 € |
| Compra 2 | Junio 2024 | 10 | 90 € | 900 € |
| Venta | Marzo 2026 | 15 | 100 € | 1.500 € |
Aplicando FIFO, las 15 participaciones vendidas corresponden a las 10 de la Compra 1 y a 5 de la Compra 2. Así, el coste de adquisición sería: (10 × 80 €) + (5 × 90 €) = 800 € + 450 € = 1.250 €. La ganancia patrimonial de esta venta sería, en consecuencia, 1.500 € − 1.250 € = 250 €, antes de restar las comisiones aplicables.
Cifras meramente ilustrativas, sin tener en cuenta comisiones del broker.
Cuando el ETF cotiza en dólares: el tipo de cambio también tributa
Este es el punto que descoloca a más gente la primera vez, y no aparece en casi ningún tutorial. Si compraste un ETF cotizado en dólares, Hacienda no quiere saber nada de dólares: el valor de adquisición se convierte a euros con el tipo de cambio de la fecha de compra y el valor de transmisión, con el tipo de cambio de la fecha de venta. La consecuencia es que puedes tener una ganancia fiscal aunque el ETF no se haya movido ni un céntimo, simplemente porque el euro se ha depreciado entre una fecha y la otra.
Un ejemplo con números redondos lo deja claro. Compras 100 participaciones a 100 dólares cada una, con el euro a 1,10 dólares: el valor de adquisición es de 9.090,91 €. Tres años después vendes esas mismas 100 participaciones al mismo precio de 100 dólares, pero el euro está a 1,05: el valor de transmisión es de 9.523,81 €. En dólares no has ganado nada; en tu declaración tienes una ganancia patrimonial de 432,90 € por la que hay que tributar. Y funciona igual en el sentido contrario: si el euro se aprecia, puedes declarar una pérdida con un ETF que ha subido en su divisa.
De ahí dos consecuencias prácticas. La primera es que conviene anotar el tipo de cambio de referencia de cada operación en el momento en que la haces, además del importe en divisa; el tipo oficial que suele usarse es el publicado por el Banco Central Europeo para esa fecha. La segunda es que elegir la versión de un ETF cotizada en euros no elimina este efecto: el riesgo de divisa está en los activos que hay dentro del fondo, no en la moneda en la que compras. Lo que sí evitas comprando en euros es el recargo por conversión que aplica el broker en cada operación.
Tramos del IRPF para la base del ahorro en 2026
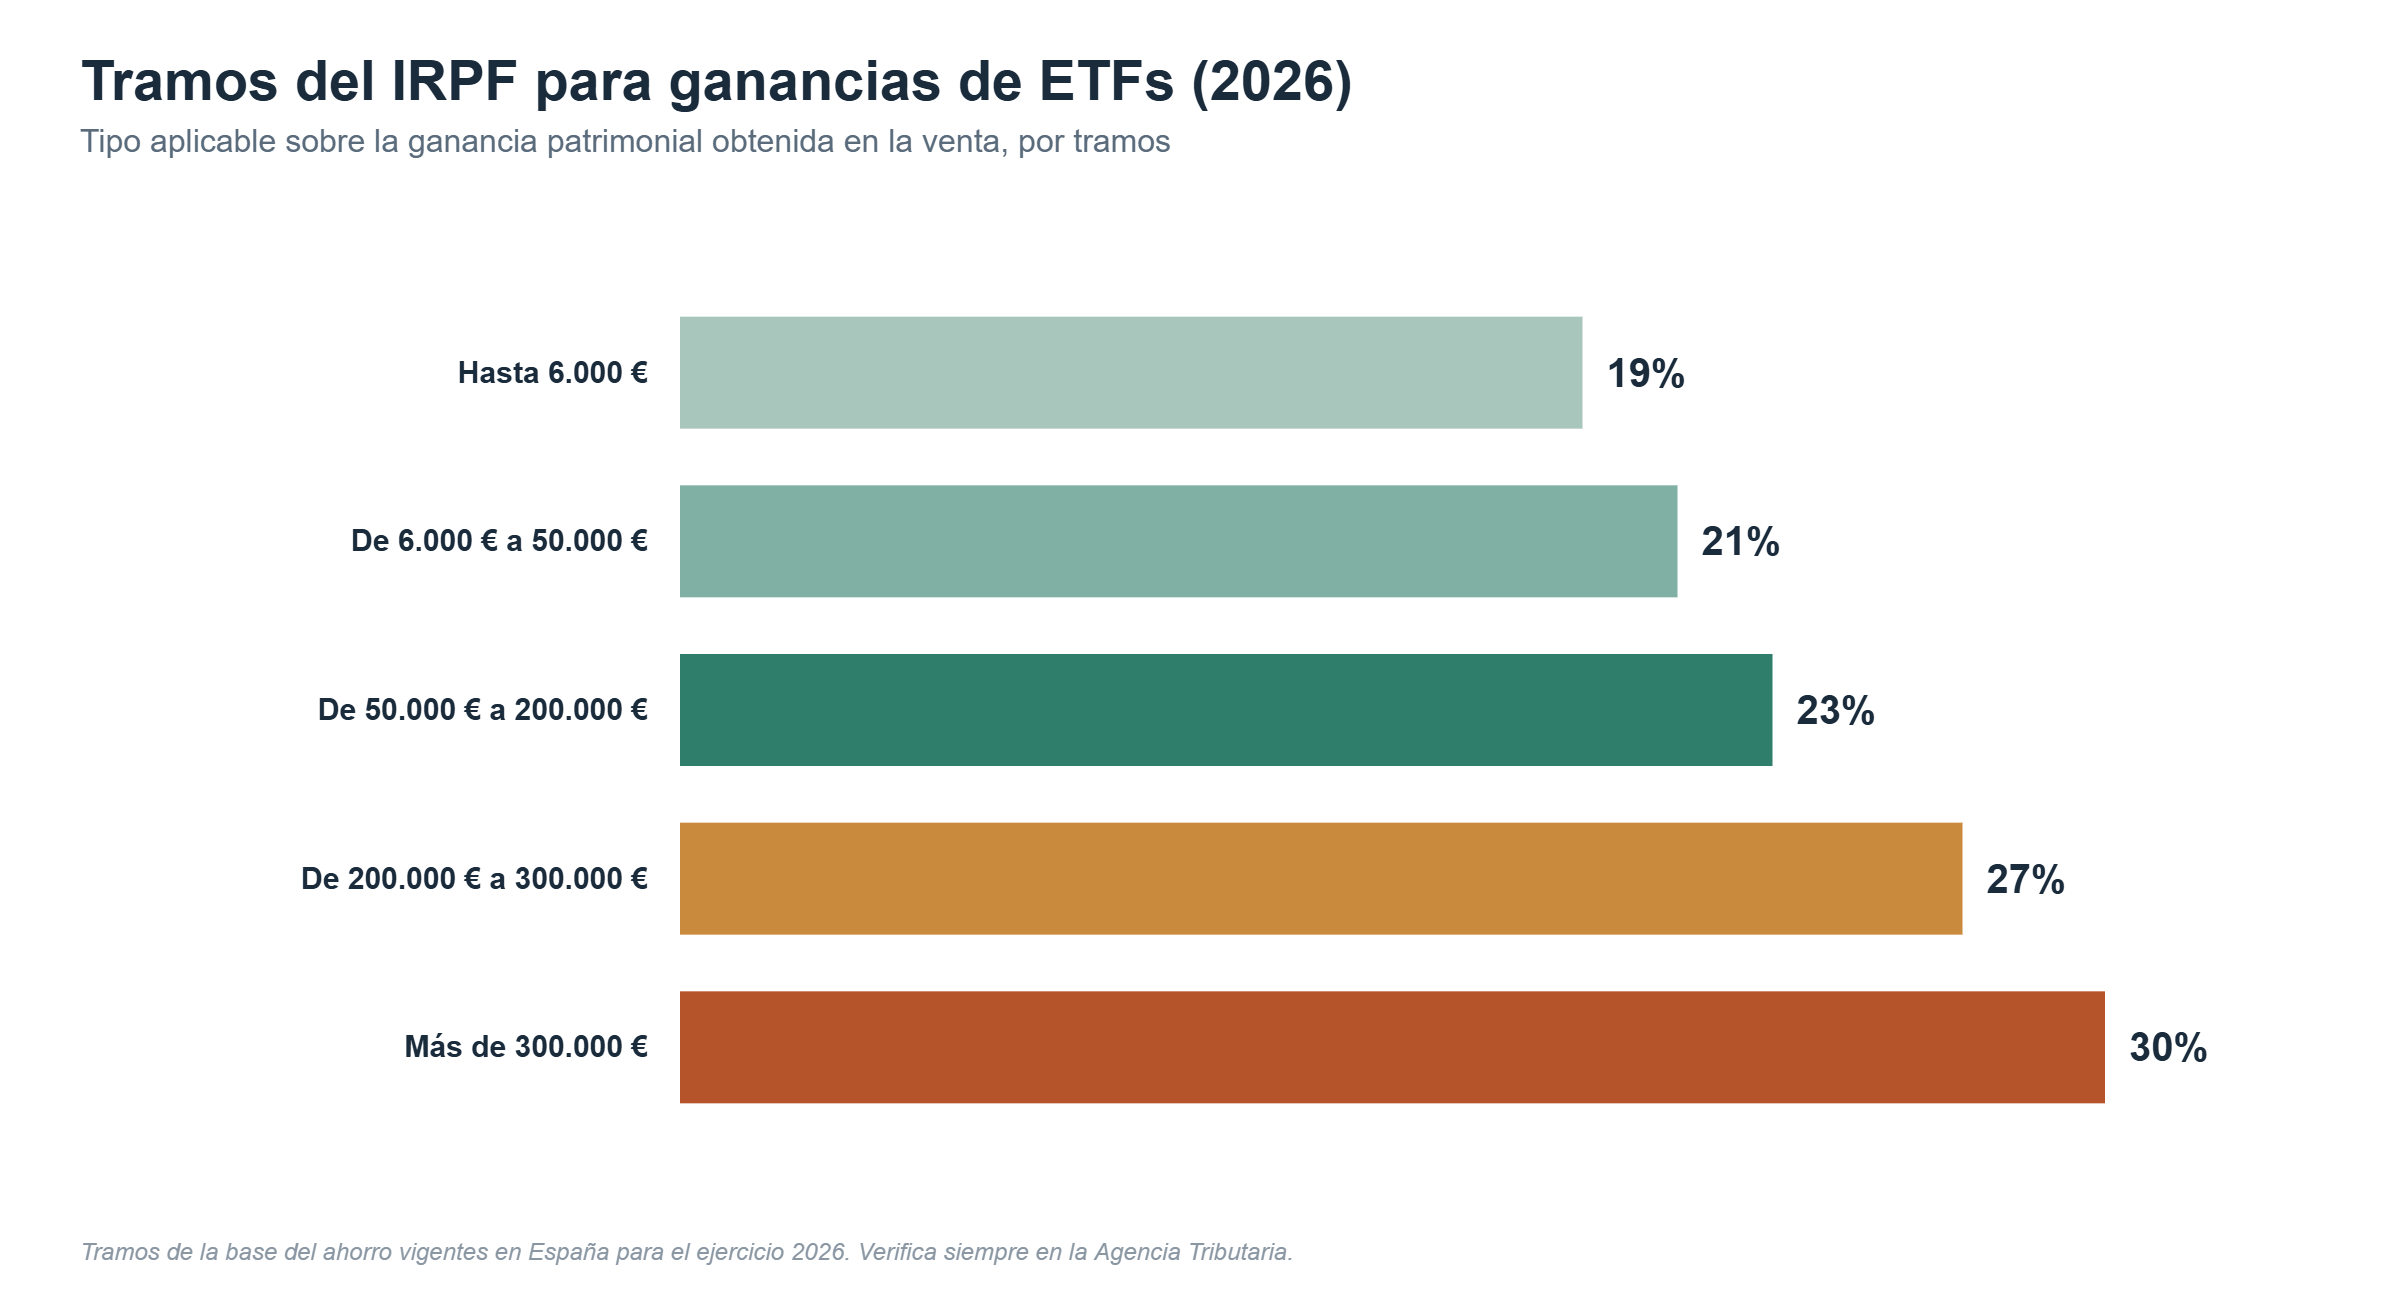
Una vez calculada la ganancia patrimonial total del ejercicio, esta se suma al resto de rentas del ahorro. Nos referimos a dividendos, intereses y otras ventas. Después, tributa según los siguientes tramos orientativos.
| Tramo de ganancia (orientativo) | Tipo aplicable (orientativo) |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 € a 50.000 € | 21% |
| De 50.000 € a 200.000 € | 23% |
| De 200.000 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Cifras orientativas basadas en la estructura habitual de tramos de los últimos ejercicios. Verifica siempre los tramos vigentes en el ejercicio fiscal que vayas a declarar, ya que pueden actualizarse de un año a otro.
Conviene recordar, además, que estos tramos son progresivos por escalones, igual que ocurre con el IRPF general. Es decir, no se aplica un único tipo a toda la ganancia. Cada escalón paga su propio porcentaje sobre la parte de ganancia que le corresponde.
Cómo declarar ETFs en la Renta paso a paso
Documentos que necesitas antes de empezar
Antes de sentarte a rellenar el borrador, conviene tener toda la información reunida. Por suerte, la mayoría de brokers generan automáticamente un informe fiscal anual que resume todas las operaciones del ejercicio.
| Documento | Para qué sirve |
|---|---|
| Informe fiscal anual del broker | Resume compras, ventas, dividendos y retenciones del año |
| Histórico de operaciones | Permite verificar manualmente el cálculo si hay dudas |
| Justificantes de comisiones | Para incluirlas como gasto deducible en el cálculo |
| Certificados de retenciones extranjeras | Necesarios para solicitar la deducción por doble imposición |
Si todavía no tienes claro con qué entidad vas a operar, antes de llegar a este punto te puede interesar nuestra guía sobre el mejor broker para invertir en España en 2026. Algunos brokers facilitan mucho más que otros la generación del informe fiscal anual.
Dónde se incluyen las ganancias dentro del modelo de la Renta
Las ganancias y pérdidas de ETFs se declaran dentro del apartado de ganancias y pérdidas patrimoniales por transmisión de elementos patrimoniales. Concretamente, en las casillas correspondientes del programa Renta Web de la Agencia Tributaria. El programa suele permitir importar parte de estos datos si el broker los ha comunicado a Hacienda. Aun así, conviene revisar siempre que las cifras importadas coincidan con tu propio cálculo.
Pasos generales del proceso
- Reúne el informe fiscal de cada broker con el que hayas operado durante el año.
- Verifica que las cifras pre-cargadas en Renta Web (si las hay) coinciden con tus propios registros.
- Introduce manualmente las operaciones que no aparezcan pre-cargadas. Indica fecha de adquisición, fecha de transmisión, valor de adquisición y valor de transmisión.
- Aplica las compensaciones con pérdidas de ejercicios anteriores, si las tuvieras pendientes.
- Revisa el resultado final antes de confirmar el borrador. Presta especial atención si tienes ETFs domiciliados fuera de España.
Los campos exactos que tendrás que rellenar en Renta Web
El apartado que buscas es el de ganancias y pérdidas patrimoniales derivadas de la transmisión de elementos patrimoniales. Conviene no fiarse de la numeración de casillas que circula por internet, porque la Agencia Tributaria la renumera con frecuencia entre ejercicios; lo que no cambia son los campos que hay que cumplimentar por cada venta:
- Tipo de elemento patrimonial. Para un ETF cotizado se selecciona la clave correspondiente a acciones o participaciones negociadas en mercados oficiales.
- Fecha de transmisión y fecha de adquisición. Se usa la fecha de ejecución de la orden, no la de liquidación, que suele ser dos días hábiles posterior.
- Valor de transmisión. Importe recibido menos la comisión de venta y los gastos de la operación.
- Valor de adquisición. Importe pagado más la comisión de compra. Si vendes solo parte de tus participaciones, aquí va la parte proporcional que corresponda según el criterio FIFO.
- Una línea por cada lote de compra afectado. Si una única venta consume participaciones compradas en dos fechas distintas, lo correcto es declarar dos operaciones con sus respectivas fechas y valores de adquisición, no una sola con un precio medio.
Ese último punto es el que más problemas causa. El programa admite el desglose y es la forma correcta de hacerlo, porque las fechas de adquisición son distintas. Si tienes muchas operaciones, exportar el histórico del broker a una hoja de cálculo y ordenar por fecha de compra antes de empezar te ahorrará una tarde entera de idas y venidas.
Los dividendos de ETFs de distribución no van en este apartado, sino en el de rendimientos del capital mobiliario, junto con los intereses de cuentas y depósitos. Y la retención que te haya practicado el país de origen del dividendo se consigna en el apartado de deducción por doble imposición internacional, con un límite: se puede deducir la menor de dos cantidades, lo efectivamente retenido según el convenio aplicable o el resultado de aplicar el tipo medio efectivo de gravamen a la parte de base liquidable gravada en el extranjero. Si el país de origen retuvo más de lo que permite el convenio, ese exceso no se deduce en España: hay que reclamarlo allí, lo que en la práctica casi nadie hace.
Compensación de pérdidas y ganancias patrimoniales
Una de las ventajas del sistema fiscal español es que permite compensar pérdidas con ganancias dentro de la base del ahorro. Esto puede reducir, en consecuencia, la factura fiscal de quien ha tenido un año mixto.
Compensación dentro del mismo ejercicio
Si en el mismo año has tenido ganancias con unos ETFs y pérdidas con otros, ambas se compensan entre sí antes de aplicar la escala de tramos. Por tanto, solo tributa el resultado neto positivo, si lo hay.
La regla de los cuatro años
Cuando las pérdidas superan a las ganancias del ejercicio, el saldo negativo no se pierde. Al contrario: puede compensarse con ganancias patrimoniales de los cuatro años siguientes. Por eso es importante declarar esas pérdidas en el ejercicio en que se producen, aunque ese mismo año no haya ganancias que compensar.
La norma antiaplicación (regla de los dos meses)
Existe, además, una norma específica pensada para evitar que alguien venda un ETF con pérdidas únicamente para generar un beneficio fiscal y recompre de inmediato el mismo producto. Si vendes un ETF con pérdidas y recompras un ETF «homogéneo» dentro de los dos meses anteriores o posteriores a la venta, esa pérdida no se integra de forma inmediata. En su lugar, se aplaza hasta que finalmente vendas las nuevas participaciones adquiridas.
¿Y si vendo un ETF con pérdidas y compro otro distinto del mismo índice?
Es la pregunta natural en cuanto se entiende la regla de los dos meses, y la respuesta depende del concepto de «valores homogéneos». Dos ETFs con código ISIN diferente son, en principio, productos distintos aunque replique el mismo índice, y así se ha interpretado en consultas tributarias, de modo que la recompra de un ETF distinto no bloquearía la pérdida. Dicho esto, es una zona con matices, la respuesta puede depender de las circunstancias concretas de la operación y no conviene construir una estrategia agresiva sobre ella sin contrastarla con un asesor fiscal. Lo que está claro sin ninguna duda es el caso contrario: vender y recomprar el mismo ISIN dentro de la ventana de dos meses anteriores o posteriores impide computar la pérdida hasta que vendas las nuevas participaciones.
ETFs con retención en origen y doble imposición internacional
Muchos ETFs domiciliados en Irlanda o Luxemburgo, algo muy habitual entre los ETFs UCITS más utilizados en Europa, distribuyen o reinvierten dividendos de empresas de distintos países. Esto puede generar retenciones en origen antes de que ese dinero llegue al propio ETF.
Cómo evitar pagar impuestos dos veces
Cuando un ETF reparte dividendos que ya han sufrido una retención en el país de origen, España permite aplicar una deducción por doble imposición internacional. Eso sí, siempre que exista un convenio entre España y el país correspondiente, y siempre que dispongas del certificado de retención adecuado. Esta deducción se calcula con el límite del tipo que correspondería pagar en España por esa misma renta. En la práctica, esto suele significar que se descuenta hasta el importe fijado en el convenio entre ambos países.
Este aspecto suele ser, sin duda, uno de los más complejos de gestionar para un inversor particular sin experiencia previa. Por suerte, muchos brokers ya incluyen esta información calculada dentro del informe fiscal anual.
ETFs de acumulación vs ETFs de distribución: ¿cambia algo fiscalmente?
Esta distinción es puramente operativa, no fiscal. Los ETFs de acumulación reinvierten automáticamente los dividendos dentro del propio fondo. Los de distribución, en cambio, los reparten periódicamente a los partícipes en forma de pago en efectivo.
A efectos del IRPF español, ambos generan obligaciones fiscales de forma similar. Por un lado, los dividendos distribuidos tributan como rendimientos del capital mobiliario en el momento del pago. Por otro, en los ETFs de acumulación, esos dividendos reinvertidos no generan una obligación fiscal inmediata en España, ya que no llega a producirse un pago efectivo al inversor. Simplemente incrementan el valor liquidativo del fondo, que tributará en su momento como ganancia patrimonial al venderse.
Por este motivo, los ETFs de acumulación suelen ser la opción preferida por quien busca simplificar su gestión fiscal anual. Así, concentran toda la tributación en el momento de la venta, en lugar de obligar a declarar pagos de dividendos de forma recurrente.
Modelo 720: ¿tengo que declarar mis ETFs en el extranjero?
El Modelo 720 es una declaración informativa sobre bienes y derechos situados en el extranjero. Es obligatoria cuando el valor conjunto de esos activos supera los 50.000 €. La mayoría de ETFs que cotizan en bolsas europeas, como Xetra en Alemania o Borsa Italiana, se consideran activos en el extranjero si la cuenta de valores está depositada en una entidad fuera de España.
Conviene aclarar que este modelo es meramente informativo. Es decir, no implica pagar ningún impuesto adicional por el simple hecho de presentarlo. Sin embargo, su omisión cuando es obligatoria puede acarrear sanciones. Si tu broker está domiciliado fuera de España, algo habitual entre los brokers digitales europeos, y el conjunto de tus inversiones supera ese umbral, conviene revisar con un asesor fiscal si te corresponde presentarlo.
Si te has equivocado: complementaria, rectificación y recargos
Conviene distinguir dos situaciones que se confunden constantemente, porque el trámite y las consecuencias son distintos.
Si el error hizo que pagaras menos de lo que debías (olvidaste una venta, aplicaste mal el FIFO, no declaraste unos dividendos), lo que corresponde es una declaración complementaria del ejercicio afectado. Si la presentas voluntariamente, antes de que Hacienda te reclame nada, el sistema de recargos actual es escalonado: un 1% más un 1% adicional por cada mes completo de retraso durante el primer año, y a partir de los doce meses un 15% más intereses de demora. Presentarla por iniciativa propia es siempre mucho más barato que esperar a recibir una propuesta de liquidación, donde entran ya las sanciones.
Si el error fue en tu contra y pagaste más de lo debido (por ejemplo, olvidaste compensar pérdidas pendientes o no aplicaste la deducción por doble imposición), no se presenta una complementaria: se solicita la rectificación de la autoliquidación, marcando esa opción en el propio expediente. El plazo general para pedirlo es de cuatro años desde el fin del plazo de presentación, así que todavía se pueden recuperar cantidades de ejercicios anteriores.
Una nota sobre las sanciones del modelo 720
Merece la pena aclararlo porque circula mucha información desactualizada. El régimen sancionador específico del modelo 720, con sus multas de 5.000 € por dato y la imprescriptibilidad de las ganancias no justificadas, fue declarado contrario al Derecho de la Unión Europea por el Tribunal de Justicia de la Unión Europea en enero de 2022, y España tuvo que reformarlo. Hoy se aplica el régimen sancionador general y los plazos de prescripción ordinarios, lo que no significa que presentarlo sea opcional: la obligación sigue existiendo si superas el umbral de 50.000 € en el conjunto de tus cuentas y valores en el extranjero a 31 de diciembre.
Errores habituales al declarar ETFs en la Renta
- No guardar el histórico completo de operaciones. Si cambias de broker o pierdes acceso al informe fiscal, reconstruir años de operaciones puede ser muy laborioso. Por eso conviene descargar y archivar el informe fiscal cada año, aunque no lo necesites de inmediato.
- Olvidar declarar pérdidas porque «no hay ganancias que compensar». Las pérdidas deben declararse igualmente en el ejercicio en que se producen, para poder arrastrarlas durante los cuatro años siguientes.
- No aplicar correctamente el método FIFO. Confundir el orden de las compras al calcular qué participaciones se han vendido es, de hecho, uno de los errores de cálculo más frecuentes entre quienes declaran manualmente.
- No solicitar la deducción por doble imposición cuando corresponde. Esto supone dejar de aprovechar una reducción fiscal a la que se tiene derecho por las retenciones ya soportadas en origen.
- Confundir las fechas de liquidación con las fechas de operación. A efectos fiscales se utiliza la fecha en la que se ejecuta la orden de compra o venta, no la fecha en que el dinero queda finalmente liquidado, que puede ser uno o varios días posterior.
- No revisar si corresponde presentar el Modelo 720, especialmente cuando se opera con brokers domiciliados fuera de España y se supera el umbral correspondiente.
Preguntas frecuentes
¿Tengo que declarar mis ETFs si no he vendido nada durante el año?
No, salvo que hayas recibido dividendos de ETFs de distribución. Estos sí deben declararse como rendimientos del capital mobiliario en el ejercicio en que se cobran. Mientras no vendas ni recibas dividendos, no existe obligación de declarar nada en el IRPF, aunque sí podría existir la obligación informativa del Modelo 720 si superas el umbral correspondiente.
¿Qué pasa si he operado con varios brokers durante el año?
Debes sumar todas las operaciones de todos los brokers para calcular el resultado conjunto del ejercicio. Cada broker suele emitir su propio informe fiscal de forma independiente. Por tanto, tendrás que reunirlos todos antes de hacer el cálculo total.
¿Las comisiones de compra y venta reducen lo que tengo que pagar de impuestos?
Sí. Las comisiones directamente vinculadas a la compra y a la venta se restan al calcular la ganancia o pérdida patrimonial. Esto es así porque forman parte del valor de adquisición y del valor de transmisión, respectivamente. La comisión de custodia, en cambio, no se considera un gasto deducible a estos efectos.
¿Puedo compensar pérdidas de acciones con ganancias de ETFs?
Sí. Todas las ganancias y pérdidas patrimoniales por transmisión de elementos patrimoniales, ya sean acciones, ETFs o fondos de inversión, se integran en el mismo bloque dentro de la base del ahorro. Por eso se compensan entre sí, independientemente del tipo de producto del que procedan.
¿Hacienda ya tiene mis datos de operaciones con ETFs o tengo que introducirlos yo?
Depende del broker. Algunos brokers que operan en España están obligados a remitir esta información directamente a la Agencia Tributaria. Por eso, en esos casos, suele aparecer pre-cargada en el borrador de Renta Web. Otros brokers, en especial algunos extranjeros, no siempre remiten esta información de forma automática. Por ello, conviene revisar siempre el borrador y completar manualmente lo que falte.
¿Es lo mismo declarar ETFs que declarar acciones?
A efectos del cálculo de la ganancia o pérdida patrimonial, el tratamiento es prácticamente idéntico. La diferencia principal está en que algunos ETFs distribuyen dividendos agregados de muchas empresas distintas. Esto puede complicar ligeramente el cálculo de las retenciones extranjeras, frente a una acción individual, donde ese cálculo suele ser más directo.
¿Qué ocurre si me equivoco al declarar mis ETFs?
Si detectas el error antes de que finalice el plazo de presentación, puedes simplemente rectificar el borrador. Si lo detectas después, existen dos vías. Por un lado, la declaración complementaria, si el error fue en tu contra. Por otro, la rectificación de autoliquidación, si fue en tu perjuicio. En cualquiera de los dos casos, conviene actuar cuanto antes y, ante la duda, consultar con un profesional.
Sobre el autor
Escrito por Marcos, profesor e inversor particular. Invierte su propio dinero desde 2022 en fondos indexados y ETFs a través de varios brókers, y en FinanzasFácil documenta lo que aprende comprobando cada cifra en la documentación oficial de las entidades, la CNMV, el Banco de España y la Agencia Tributaria. No es asesor financiero ni está registrado en la CNMV. Más sobre quién escribe esta web.
Cómo se ha hecho este artículo: investigación propia a partir de fuentes primarias y revisión humana antes de publicar. Puedes consultar los criterios de comparación y el proceso completo en la política editorial y metodología. Si detectas un dato desactualizado, avísame y lo corrijo.
Transparencia: esta web se financia con publicidad y con algunos enlaces de afiliado, que no suponen ningún coste adicional para ti y no condicionan las valoraciones. Cómo se financia FinanzasFácil.
Aviso: contenido informativo y educativo. No es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida del capital y las rentabilidades pasadas no garantizan resultados futuros. Lee el aviso de riesgo completo.